📰 Novidades regulatórias – Documentos Eletrônicos
Este é o seu canal oficial para acompanhar novidades regulatórias, notas técnicas, alterações legais e seus impactos nos documentos fiscais eletrônicos. Aqui você encontra informações atualizadas, organizadas e traduzidas para o contexto prático de uso dos produtos, apoiando decisões técnicas, operacionais e estratégicas.
📋 Painel de status
| Publicação | Documento | Tema | Status no TaxPlus | Homologação | Produção |
|---|---|---|---|---|---|
| 30/10/2026 | NF-e/NFC-e, CT-e, NFCom, BP-e | Ato Técnico Conjunto nº 10/2026 – aprovação das NTs da Reforma Tributária | 🔎 Em análise | Conforme cada NT | Conforme cada NT |
| 29/10/2026 | NF-e | Convênios ICMS 129 e 130/26 – monofásico nas correntes de gasolina e diesel | 👀 Em acompanhamento | Não se aplica | 01/03/2027 (efeitos) |
| 29/10/2026 | NF-e/NFC-e | Convênios ICMS 127 e 128/26 – novas alíquotas do ICMS monofásico | ℹ️ Informativo | Não se aplica | 01/02/2027 (efeitos) |
| 27/10/2026 | NF-e/NFC-e, CT-e | Aviso ENCAT – novas datas de produção de NTs | 👀 Em acompanhamento | Sem alteração | NF-e: 16/11/2026 CT-e: 14/12/2026 |
| 27/10/2026 | NF-e/NFC-e | NT 2023.002 - Ajustes SINIEF 38 e 40/26 – fim da inutilização em AC, BA e SP | 🔎 Em análise | Até 11/11/2026 | 11/11/2026 |
| 21/10/2026 | NFS-e | NT 009 – release 1 em Produção Restrita | 🔧 Em desenvolvimento | 20/10/2026 (Release 1) | 01/12/2026 |
| 16/10/2026 | NFS-e | NT 009 v1.01 – cronograma retirado do Portal da NFS-e | 🔎 Em análise | Aguardando nova divulgação | Aguardando nova divulgação |
| 14/10/2026 | DC-e | Regra C02-30 – DC-e rejeitada para contribuinte do ICMS | ℹ️ Informativo | Não informado no comunicado | 02/11/2026 |
| 13/10/2026 | NFS-e | NT 009 v1.01 – aprovada pelo ATC nº 7 e cronograma | 🔎 Em análise | 01/10/2026 (Pacote 1) 15/10/2026 (Pacote 2) | 03/11/2026 |
| 07/10/2026 | NF-e | PR encerra contingência EPEC | ✅ Sem adequação | Não se aplica | 05/10/2026 (em vigor) |
| 07/10/2026 | NF-e, NFC-e, CT-e, NFS-e | IT 2025.002 v1.70 – tabelas cClassTrib e cCredPres | 🔎 Em análise | Até 16/10/2026 | Até 16/10/2026 |
| 07/10/2026 | NFCom | NT 2026.004 – Reforma Tributária | 🔎 Em análise | 13/10/2026 | 16/11/2026 |
| 06/10/2026 | CT-e | NT 2026.004 – leiaute e Reforma Tributária | 🔎 Em análise | 13/10/2026 (Simplificado: 16/11/2026) | 16/11/2026 |
| 06/10/2026 | BP-e | NT 2026.004 – leiaute e Reforma Tributária | 🔎 Em análise | 13/10/2026 | 16/11/2026 |
| 01/10/2026 | NF-e/NFC-e | Resumo das NTs publicadas | 🔎 Em análise | Conforme cada NT | Conforme cada NT |
| 01/10/2026 | NF-e/NFC-e | NT 2026.007 v1.10 – LCC-RFB e NF-e sem IE | 🔎 Em análise | Até 05/10/2026 | 03/11/2026 |
| 01/10/2026 | NF-e/NFC-e | NT 2026.008 – valor líquido do produto | 🔎 Em análise | 05/10/2026 | 03/11/2026 |
| 01/10/2026 | NF-e/NFC-e | NT 2026.002 v1.11 – prazo de três regras | 👀 Em acompanhamento | Sem alteração | 14/12/2026 |
| 01/10/2026 | NF-e | NT 2026.010 – novo DANFE | 🔎 Em análise | Não informado na NT | 01/12/2026 |
| 01/10/2026 | NF-e | NT 2025.002 v1.52 – devoluções | ✅ Ref. por item disponível | Mantida (VC02-50: até 05/10/2026) | 03/11/2026 |
Clique no tema para ir à notícia. ✅ Disponível 🔎 Em análise 🔧 Em desenvolvimento 👀 Em acompanhamento ℹ️ Informativo
30/10/2026 — 📰 DF-e | Ato Técnico Conjunto nº 10/2026 aprova as Notas Técnicas da Reforma Tributária
✔ Em vigor desde 29/10/2026, o ato aprova a documentação técnica do IBS e da CBS para NF-e/NFC-e, CT-e, NFCom e BP-e. Também aprova o IT 2025.002 e a tabela cClassTrib, ambos na versão 1.71.
Documento NF-e/NFC-e, CT-e, NFCom, BP-e | Status no TaxPlus 🔎 Em análise | Homologação Conforme cada NT | Produção Conforme cada NT |
🔄 O que mudou
A Receita Federal e o Comitê Gestor do IBS publicaram no DOU de 29/10/2026, em edição extra, o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 10, de 28/10/2026. Com ele, as versões listadas abaixo passam a ser a documentação técnica oficial dos documentos fiscais eletrônicos para a CBS e o IBS.
Parte delas é mais recente do que as versões tratadas nas notícias anteriores deste canal. É o caso da NT 2025.002 (v1.53), da NT 2026.007 (v1.11), da NT 2026.008 (v1.01) e do IT 2025.002 (v1.71).
🔍 Informações técnicas
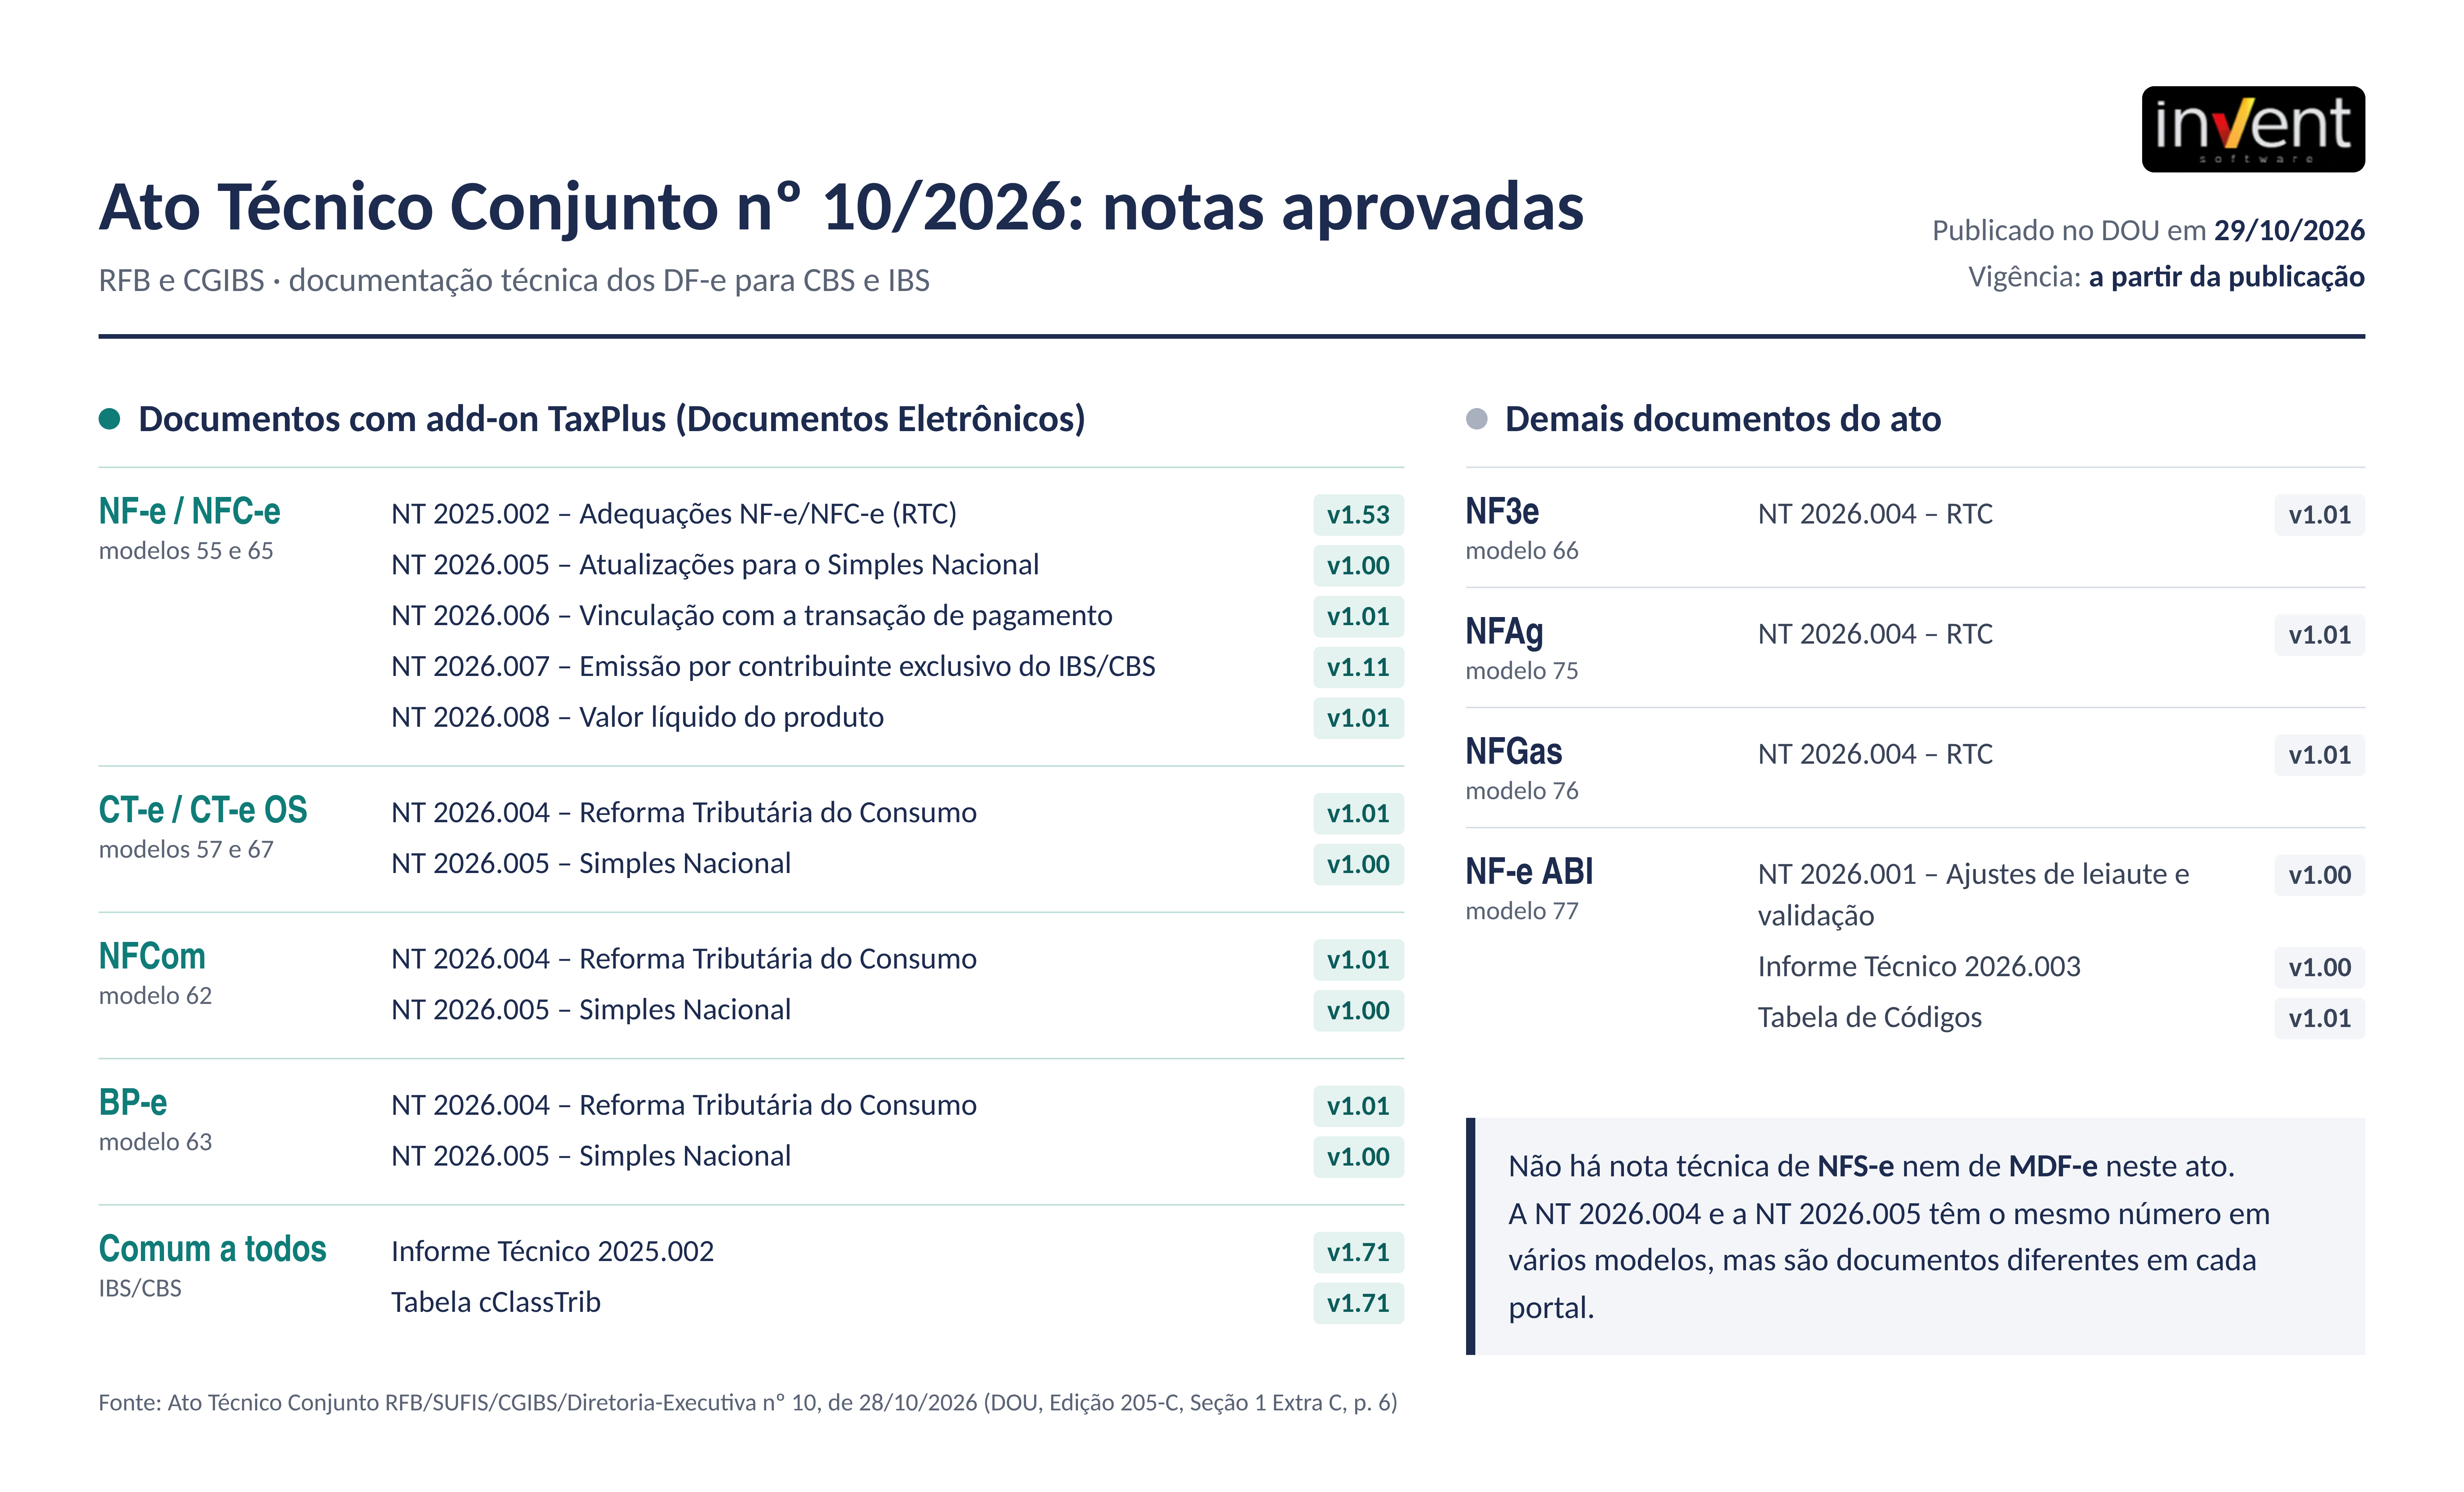
O ato não traz nota técnica de NFS-e nem de MDF-e. Ele também aprova documentação da NF3e, da NFAg, da NFGas e da NF-e ABI, modelos sem add-on TaxPlus.
⚠️ Impactos para o cliente
As versões aprovadas são a referência oficial para a emissão dos documentos com IBS e CBS. As datas de homologação e produção seguem o cronograma de cada Nota Técnica. Para NF-e/NFC-e e CT-e, as datas mais recentes estão no aviso ENCAT de 27/10/2026.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando as versões aprovadas. Eventuais adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado, e comunicadas por este canal.
🛠️ Ações necessárias
| 1 | Conferir, com a área fiscal, a parametrização do cClassTrib com base na tabela v1.71. |
| 2 | Acompanhar neste canal as notícias de cada Nota Técnica e as adequações no TaxPlus. |
📅 Cronograma
| Etapa | Data |
|---|---|
| Assinatura do Ato Técnico Conjunto nº 10 | 28/10/2026 |
| Publicação no DOU e entrada em vigor | 29/10/2026 |
| Homologação e produção das Notas Técnicas | Conforme cada NT |
🔗 Saiba mais
29/10/2026 — 📰 NF-e | CONFAZ inclui as correntes de gasolina e de diesel na tributação monofásica do ICMS
✔ Os Convênios ICMS 129 e 130/2026 alteram os Convênios 15/23 e 199/22 e produzem efeitos a partir de 01/03/2027, após a ratificação nacional.
Documento NF-e (combustíveis) | Status no TaxPlus 👀 Em acompanhamento | Homologação Não se aplica | Produção 01/03/2027 (efeitos) |
🔄 O que mudou
Foi publicado no DOU de 29/10/2026 o Despacho CONFAZ nº 51/2026, com os convênios aprovados na 433ª Reunião Extraordinária, realizada em 27/10/2026. Dois deles ampliam o regime de tributação monofásica do ICMS sobre combustíveis (Lei Complementar nº 192/22):
- Convênio ICMS nº 129/2026: altera o Convênio ICMS nº 15/23 para incluir as correntes de gasolina, inclusive a nafta, na incidência única do ICMS, e revoga o Convênio ICMS nº 181/24 (substituição tributária da nafta não petroquímica).
- Convênio ICMS nº 130/2026: altera o Convênio ICMS nº 199/22 para incluir as correntes de diesel, inclusive o gasóleo, na incidência única do ICMS.
Correntes são os hidrocarbonetos líquidos derivados de petróleo ou de gás natural usados em mistura mecânica para a produção de gasolina ou de diesel, conforme as normas da ANP.
🔍 Informações técnicas
Gasolina · Conv. 129/26 R$ 1,64 / litro Gasolina, etanol anidro (EAC) e correntes derivadas de gás natural R$ 2,38 / kg Nafta e demais correntes de gasolina | Diesel · Conv. 130/26 R$ 1,60 / kg Gasóleo R$ 2,38 / kg Demais correntes de diesel |
| Tema | Correntes de gasolina (Conv. 129/26) | Correntes de diesel (Conv. 130/26) |
|---|---|---|
| Base de cálculo | Volume em litros (correntes derivadas de gás natural) ou massa em quilogramas (demais correntes), conforme faturado. | Massa em quilogramas, conforme faturado. |
| Responsáveis | Refinaria ou suas bases, central petroquímica (CPQ), UPGN, formulador e importador. Também retêm o ICMS do EAC que será misturado para formar a gasolina C. | Refinaria ou suas bases, CPQ, formulador e importador. Também retêm o ICMS do biodiesel (B100) devido à UF de destino do óleo diesel B. |
| Documento fiscal | O imposto retido sobre o biocombustível deve ser informado no campo próprio do documento fiscal, junto com o imposto da corrente. Nas operações seguintes com correntes, o emitente deve indicar, nos campos próprios ou, na falta deles, em Informações Complementares, o valor do ICMS monofásico cobrado na operação anterior e a expressão prevista no convênio. | |
| Apuração e ressarcimento | As correntes seguem a apuração das demais mercadorias, sem os procedimentos de repasse próprios dos combustíveis. O estabelecimento industrial que usar correntes para produzir combustíveis monofásicos pode pedir ressarcimento do imposto, na proporção das saídas. | |
| Centrais petroquímicas | Hidrocarbonetos (exceto gasolina) destinados a central petroquímica relacionada em Ato COTEPE/ICMS, para uso como insumo industrial, seguem o regime plurifásico, mediante comprovação. | Não previsto |
Os convênios entram em vigor na publicação da ratificação nacional no DOU, mas só produzem efeitos a partir de 01/03/2027. Até lá, continuam valendo as regras atuais, inclusive a substituição tributária da nafta não petroquímica do Convênio ICMS nº 181/24.
📌 Impacto para clientes
A mudança alcança quem emite NF-e com correntes de gasolina ou de diesel, como nafta e gasóleo: refinarias, centrais petroquímicas, UPGN, formuladores, importadores, distribuidoras e indústrias que usam essas correntes no processo produtivo, além dos estabelecimentos que as revendem na cadeia. Para os demais clientes, a notícia é apenas informativa.
💡 Funcionalidades e status no TaxPlus
Os convênios não alteram o leiaute da NF-e. A Invent acompanha a ratificação e a eventual publicação de Nota Técnica sobre o preenchimento dos campos de ICMS monofásico para as correntes. Havendo necessidade de adequação, ela será disponibilizada por hotfix, versão, parametrização ou procedimento e comunicada por este canal.
🛠️ Ações necessárias
| 1 | Verificar se a empresa opera com correntes de gasolina ou de diesel (como nafta e gasóleo) e avaliar, com a área fiscal, o enquadramento a partir de 01/03/2027. |
| 2 | Quem hoje aplica a substituição tributária na nafta não petroquímica (Convênio ICMS nº 181/24) deve planejar a transição para o regime monofásico. |
| 3 | Acompanhar a ratificação dos convênios e as comunicações da Invent sobre o tema. |
📅 Cronograma
| Etapa | Data |
|---|---|
| Celebração dos convênios na 433ª Reunião Extraordinária do CONFAZ | 27/10/2026 |
| Publicação no DOU (Despacho nº 51/2026) | 29/10/2026 |
| Ratificação nacional e entrada em vigor | A publicar |
| Início dos efeitos e revogação do Convênio ICMS nº 181/24 | 01/03/2027 |
🔗 Saiba mais
29/10/2026 — 📰 NF-e/NFC-e | Convênios ICMS 127/26 e 128/26 atualizam as alíquotas do ICMS monofásico sobre combustíveis
✔ A partir de 01/02/2027, o ICMS monofásico passa a R$ 1,64 por litro na gasolina e no etanol anidro, R$ 1,30 no diesel e biodiesel e R$ 1,54 no GLP/GLGN. Não há mudança de leiaute na NF-e/NFC-e.
Documento NF-e/NFC-e | Status no TaxPlus ℹ️ Informativo | Homologação Não se aplica | Produção 01/02/2027 (início dos efeitos) |
🔄 O que mudou
Na 433ª Reunião Extraordinária, realizada em 27/10/2026, o CONFAZ aprovou os Convênios ICMS 127/26 e 128/26, publicados no DOU de 28/10/2026. Eles atualizam as alíquotas ad rem (valor fixo por unidade de medida) do ICMS monofásico sobre combustíveis previstas nos Convênios ICMS 15/23 e 199/22.
🔍 Informações técnicas
⛽ Gasolina e etanol anidro R$ 1,64 por litro Conv. ICMS 127/26 | 🚛 Diesel e biodiesel R$ 1,30 por litro Conv. ICMS 128/26 | 🔥 GLP/GLGN R$ 1,54 por quilograma Conv. ICMS 128/26 |
Na NF-e/NFC-e, esses valores correspondem às alíquotas ad rem informadas nos grupos de ICMS monofásico (CST 02, 15, 53 e 61). Os convênios não alteram campos nem regras de validação.
Os convênios entram em vigor com a publicação da ratificação nacional no DOU, mas só produzem efeitos a partir de 01/02/2027. Até 31/01/2027, as notas continuam com as alíquotas atuais.
📌 Impacto para clientes
Impacta os contribuintes que emitem NF-e/NFC-e com gasolina, etanol anidro, diesel, biodiesel ou GLP/GLGN sujeitos ao ICMS monofásico, como produtores, importadores, distribuidores e revendedores.
💡 Funcionalidades e status no TaxPlus
Não há adequação de leiaute no add-on. A mudança é de valor: a partir de 01/02/2027, as notas devem trazer as novas alíquotas ad rem, conforme a parametrização de cada cliente.
🛠️ Ações necessárias
| 1 | Revisar, com a área fiscal, a parametrização das alíquotas ad rem dos combustíveis afetados. |
| 2 | Programar a troca dos valores para as notas emitidas a partir de 01/02/2027, sem antecipar a mudança. |
| 3 | Acompanhar a publicação da ratificação nacional dos convênios no DOU. |
📅 Cronograma
| Etapa | Data |
|---|---|
| Aprovação na 433ª Reunião Extraordinária do CONFAZ | 27/10/2026 |
| Publicação dos convênios no DOU | 28/10/2026 |
| Entrada em vigor, com a publicação da ratificação nacional no DOU | A publicar |
| Início dos efeitos das novas alíquotas | 01/02/2027 |
🔗 Saiba mais
27/10/2026 — 📰 NF-e/NFC-e e CT-e | ENCAT posterga a entrada em produção de Notas Técnicas
✔ A produção das NTs de NF-e/NFC-e passa para 16/11/2026 e a da NT 2026.004 do CT-e para 14/12/2026. O conteúdo das Notas Técnicas não mudou.
Documento NF-e/NFC-e e CT-e | Status no TaxPlus 👀 Em acompanhamento | Homologação Sem alteração | Produção NF-e: 16/11/2026 CT-e: 14/12/2026 |
🔄 O que mudou
Em 27/10/2026, a Coordenação Técnica do ENCAT publicou aviso que posterga a data de implantação em produção de Notas Técnicas da NF-e/NFC-e e do CT-e. No mesmo aviso, o ENCAT relembra as NTs que já tinham sido postergadas no comunicado de 05/10/2026, que continuam com as mesmas datas.
Informamos que as seguintes Notas Técnicas terão suas datas de implantação em produção postergadas para:
1) 16-nov:
- NT 2025.002 v1.50 de NF-e/NFC-e.
- NT 2026.007 v1.00 de NF-e/NFC-e.
- NT 2026.006 v1.00 de NF-e/NFC-e.
2) 14-dez:
- NT 2026.004 v1.00 de CTe
Outras NTs com datas recentemente alteradas em comunicado anterior, com implantação postergada para 16-nov
- NTs 2026.008 v1.00, 2025.002 v1.52, e 2026.007 v1.10, de NF-e/NFC-e.
📅 Cronograma
| Nota Técnica | Tema | Homologação | Produção |
|---|---|---|---|
| NT 2025.002 v1.50 NF-e/NFC-e | Reforma Tributária (IBS/CBS/IS) | Sem alteração | 16/11/2026 |
| NT 2026.006 v1.00 NF-e/NFC-e | Split payment: vinculação da NF-e à transação financeira | Sem alteração | 16/11/2026 |
| NT 2026.007 v1.00 NF-e/NFC-e | Emissão por contribuinte exclusivo do IBS/CBS e validação na LCC-RFB | Sem alteração | 16/11/2026 |
| NT 2026.004 v1.00 CT-e | Leiaute e Reforma Tributária | Sem alteração | 14/12/2026 |
| Nota Técnica | Tema | Homologação | Produção |
|---|---|---|---|
| NT 2025.002 v1.52 NF-e/NFC-e | Devoluções (regras VC02-14 e VC02-50) | 26/10/2026 | 16/11/2026 |
| NT 2026.007 v1.10 NF-e/NFC-e | LCC-RFB e NF-e sem IE | 26/10/2026 | 16/11/2026 |
| NT 2026.008 v1.00 NF-e/NFC-e | Valor líquido do produto | 26/10/2026 | 16/11/2026 |
Na NT 2026.008, a regra NB01-30 (obrigatoriedade do grupo ICMS Previsto) mantém homologação em 01/02/2027 e produção em 01/03/2027.
⚠️ Impactos para o cliente
Até as novas datas, as regras dessas Notas Técnicas não são exigidas em produção. As datas de produção informadas nas notícias anteriores deste canal (03/11/2026 para as NTs 2025.002 v1.52, 2026.007 v1.10 e 2026.008 v1.00, e 16/11/2026 para a NT 2026.004 do CT-e) ficam substituídas pelas datas acima.
💡 Funcionalidades e status no TaxPlus
A alteração é exclusivamente de cronograma. A análise das Notas Técnicas segue em andamento, e as adequações nos add-ons, com as versões e previsões de liberação, serão comunicadas por este canal.
🔗 Saiba mais
27/10/2026 — 📰 NF-e/NFC-e | NT 2023.002 v1.02 regulamenta o fim da inutilização no Acre, na Bahia e em São Paulo
✔ A partir de 11/11/2026, o serviço de inutilização da NF-e e da NFC-e será desativado para AC, BA e SP, e os pedidos enviados para essas UFs serão rejeitados.
Documento NF-e/NFC-e (AC, BA e SP) | Status no TaxPlus 🔎 Em análise | Homologação Até 11/11/2026 | Produção 11/11/2026 |
🔄 O que mudou
Os Ajustes SINIEF nº 38/2026 (NFC-e) e nº 40/2026 (NF-e), publicados no DOU de 14/09/2026, estabeleceram que o Pedido de Inutilização de Número não se aplica aos Estados do Acre, Bahia e São Paulo, com efeitos a partir de 01/11/2026.
A Nota Técnica 2023.002 v1.02, publicada em outubro de 2026, regulamenta tecnicamente a medida: o web service de inutilização desses estados deixa de existir em 11/11/2026, em homologação e em produção. A partir dessa data, a quebra de sequência na numeração não exige mais pedido junto à SEFAZ. Não foi criado evento ou procedimento substituto, e a numeração sequencial dos documentos continua obrigatória.
A mesma versão da NT também elimina a autorização assíncrona da NF-e e da NFC-e em todas as UFs, com produção em 05/04/2027. Esse tema será tratado em notícia própria.
🔍 Informações técnicas
| Regra | O que muda | Retorno |
|---|---|---|
| I01a | Pedido de inutilização com UF AC, BA ou SP passa a ser rejeitado (item 5.3.4 do MOC) | 998 – Serviço Desativado, ou erro HTTP 404 |
| 3B08-100 | A verificação de numeração inutilizada na autorização da NF-e deixa de se aplicar a AC, BA e SP | Rejeição 206 deixa de ocorrer para essas UFs |
⚠️ Impactos para o cliente
- Transição: quebras de sequência ocorridas até 31/10/2026 continuam sujeitas à inutilização, no prazo de até 10/11/2026, enquanto o serviço ainda estiver disponível. A orientação foi confirmada pela SEFAZ AC em consulta realizada pela Invent.
- A partir de 11/11/2026: pedidos de inutilização de NF-e e NFC-e para AC, BA e SP serão rejeitados.
- Abrangência: a dispensa vale apenas para números que nunca foram autorizados. Documento autorizado que não se concretizou continua sujeito a cancelamento.
- Controle interno: a SEFAZ AC recomenda manter registro das faixas não utilizadas e do motivo de cada lacuna, para apresentação ao Fisco se solicitado.
- EFD ICMS/IPI: segundo a SEFAZ AC, números não utilizados e não inutilizados não devem ser informados no registro C100. O COD_SIT 05 continua restrito à numeração efetivamente inutilizada.
- Legislação estadual: os regulamentos dos três estados ainda preveem a inutilização. A SEFAZ AC informou que está elaborando decreto para adequá-lo. As SEFAZ BA e SP foram consultadas e ainda não se manifestaram.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos no add-on, incluindo o tratamento da rejeição 998 e a situação dos números não utilizados para emitentes de AC, BA e SP. Eventuais adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado, e comunicadas por este canal.
🛠️ Ações necessárias
| 1 | Identificar as quebras de sequência ocorridas até 31/10/2026 e realizar a inutilização até 10/11/2026. |
| 2 | A partir de 11/11/2026, deixar de enviar pedidos de inutilização para AC, BA e SP. |
| 3 | Manter controle interno das faixas não utilizadas e dos motivos de cada lacuna. |
| 4 | Alinhar com a área fiscal o tratamento na escrituração e acompanhar a atualização da legislação estadual. |
📅 Cronograma
| Evento | Data |
|---|---|
| Publicação dos Ajustes SINIEF 38 e 40/2026 no DOU | 14/09/2026 |
| Início dos efeitos dos Ajustes (dispensa do Pedido de Inutilização) | 01/11/2026 |
| Prazo para inutilizar as quebras de sequência ocorridas até 31/10/2026 | 10/11/2026 |
| Desativação do web service de inutilização para AC, BA e SP (homologação e produção) | 11/11/2026 |
🔗 Saiba mais
21/10/2026 — 📰 NFS-e | NT 009: release 1 já está em Produção Restrita
✔ Três evoluções da NT 009 já estão disponíveis para testes em Produção Restrita. A implantação em produção ocorrerá em 01/12/2026.
Documento NFS-e padrão nacional | Status no TaxPlus 🔧 Em desenvolvimento | Homologação 20/10/2026 (Release 1) | Produção 01/12/2026 |
🔄 O que mudou
Em 20/10/2026, o CGNFS-e disponibilizou em Produção Restrita (testes) três evoluções da NT 009, como parte da implantação gradual das alterações do leiaute:
- reposicionamento do CST e do cClassTrib no XML (item 2.16);
- novos fatos geradores 99.02 a 99.04 na API de emissão (item 2.15 da NT 009 e 2.1.3 da NT 005);
- grupo vAjusteBC, que unifica vDedRed e gReeRepRes (item 2.3).
A implantação em produção ocorrerá em 01/12/2026. Até lá, a produção continua com o leiaute da NT 004 v2.0. Os ajustes de leiaute da NT 009 v1.01 e versões seguintes também serão disponibilizados primeiro em Produção Restrita, até a implantação em 01/12/2026.
⚠️ Impactos para o cliente
- Produção Restrita: as três evoluções já podem ser testadas. O CGNFS-e reforça que é fundamental que municípios e contribuintes testem todas as evoluções.
- Produção: sem alteração até 01/12/2026. Segue valendo o leiaute da NT 004 v2.0.
💡 Funcionalidades e status no TaxPlus
Com a disponibilização dessas evoluções, as notas emitidas pelo TaxPlus NFS-e em Produção Restrita não serão autorizadas até a conclusão das adaptações necessárias. Ainda não há previsão de liberação da DLL ou da versão com as correções. Em produção, a emissão segue normalmente com o leiaute atual do add-on.
📅 Cronograma
| Etapa | Homologação (Produção Restrita) | Produção |
|---|---|---|
| Release 1 da NT 009 | 20/10/2026 | 01/12/2026 |
| Ajustes da NT 009 v1.01 e versões seguintes | Não informado | 01/12/2026 |
🔗 Saiba mais
16/10/2026 — 📰 NFS-e | Portal da NFS-e retira o cronograma de implantação da NT 009 v1.01
✔ As datas de Produção Restrita e de Produção da NT 009 v1.01 não constam mais nas publicações oficiais e aguardam nova divulgação.
Documento NFS-e padrão nacional | Status no TaxPlus 🔎 Em análise | Homologação Aguardando nova divulgação | Produção Aguardando nova divulgação |
🔄 O que mudou
Em 15/10/2026, o Portal da NFS-e atualizou a notícia sobre o Ato Técnico Conjunto RFB/CGIBS nº 7 e retirou dela o cronograma de implantação da Nota Técnica 009 v1.01. A seção “Documentação técnica e datas de implantação da NT 009” agora apenas direciona para a página de documentação técnica da Reforma Tributária, que também não informa datas para a NT 009.
O conteúdo técnico da NT 009 v1.01 não mudou. Continuam valendo a Nota Técnica v1.01, o Anexo VI (leiautes) v1.04.01 e o Anexo VII (indicadores de operação) v1.03.00.
| Etapa | Última data divulgada | Situação atual |
|---|---|---|
| Release 1 Produção Restrita | 15/10/2026 | Aguardando nova divulgação |
| Release 2 Produção Restrita | 30/10/2026 | Aguardando nova divulgação |
| Produção | 03/11/2026 | Aguardando nova divulgação |
⚠️ Impactos para o cliente
- Datas sem referência oficial: as datas divulgadas anteriormente para a NT 009 v1.01 deixaram de constar nas publicações do Portal da NFS-e e não devem ser usadas como referência até uma nova divulgação.
- Regras da NT mantidas: como o conteúdo da NT 009 v1.01 não mudou, as adequações previstas continuam necessárias, mesmo sem data definida.
- Revisão de cadastros: recomendamos manter a revisão dos cadastros de tomadores e destinatários (município × cadastro CPF/CNPJ). Pela NT 009 v1.01, essas informações passam a ser validadas e podem gerar rejeição.
💡 Funcionalidades e status no TaxPlus
A Invent segue analisando os impactos da NT 009 v1.01 e acompanha o Portal da NFS-e para comunicar o novo cronograma assim que ele for publicado. Os detalhes técnicos da NT estão na notícia da NT 009 v1.01.
📅 Cronograma
| Documento | Homologação (Produção Restrita) | Produção |
|---|---|---|
| NT 009 v1.01 – NFS-e padrão nacional | Aguardando nova divulgação | Aguardando nova divulgação |
🔗 Saiba mais
14/10/2026 — 📰 DC-e | Regra C02-30 passa a rejeitar DC-e emitida por contribuinte do ICMS
✔ A partir de 02/11/2026, a DC-e emitida por CNPJ cadastrado como contribuinte do ICMS será rejeitada. Nessas operações, deve ser usado o documento fiscal aplicável, em especial a NF-e modelo 55.
Documento DC-e | Status no TaxPlus ℹ️ Informativo | Homologação Não informado no comunicado | Produção 02/11/2026 |
🔄 O que mudou
A SEFAZ PR publicou, em 06/10/2026, comunicado sobre a ativação da regra de validação C02-30 no ambiente de produção da Declaração de Conteúdo eletrônica (DC-e), a partir de 02/11/2026.
A regra verifica se o CNPJ informado como usuário emitente da DC-e é contribuinte do ICMS. Se for, o documento será rejeitado.
A medida segue o Ajuste SINIEF nº 05/2021, que instituiu a DC-e para documentar o transporte de bens e mercadorias nas situações em que não é exigido outro documento fiscal. O objetivo é evitar o uso da DC-e em substituição à NF-e.
🔍 Informações técnicas
| Regra | O que valida | Rejeição |
|---|---|---|
| C02-30 | Se o CNPJ informado como usuário emitente da DC-e está cadastrado como contribuinte do ICMS | 812 – Usuário emitente bloqueado para emissão de DC-e [Contribuinte de ICMS] |
- Se o remetente tiver inscrição ou cadastro que o caracterize como contribuinte do ICMS, deve ser emitido o documento fiscal aplicável à operação, em especial a NF-e modelo 55, quando exigida pela legislação.
- A DC-e deve ser usada somente nas hipóteses previstas no Ajuste SINIEF nº 05/2021 e suas alterações.
📌 Impacto para clientes
A SEFAZ PR recomenda que empresas, transportadoras, marketplaces, plataformas de comércio eletrônico e demais sistemas integrados à DC-e revisem seus processos antes de 02/11/2026, em especial a situação cadastral dos usuários emitentes.
Empresas contribuintes do ICMS que hoje utilizam a DC-e para documentar o transporte de mercadorias devem passar a emitir o documento fiscal exigido para a operação.
💡 Funcionalidades e status no TaxPlus
A regra C02-30 é aplicada pelo ambiente autorizador da DC-e, com base no cadastro do emitente, e não altera o leiaute do documento. Para as operações de contribuintes do ICMS, a emissão da NF-e modelo 55 segue disponível no TaxPlus NF-e.
🛠️ Ações necessárias
| 1 | Verificar se a empresa ou seus parceiros (transportadoras, marketplaces e plataformas de e-commerce) utilizam a DC-e para documentar remessas. |
| 2 | Conferir a situação cadastral dos CNPJs informados como usuário emitente. Se forem contribuintes do ICMS, avaliar com a área fiscal o documento fiscal aplicável, em especial a NF-e modelo 55. |
| 3 | Ajustar os processos internos antes de 02/11/2026 para evitar a Rejeição 812. |
📅 Cronograma
| Evento | Data |
|---|---|
| Publicação do comunicado da SEFAZ PR | 06/10/2026 |
| Ativação da regra C02-30 em produção (Rejeição 812) | 02/11/2026 |
🔗 Saiba mais
13/10/2026 — 📰 NFS-e | Ato Técnico Conjunto RFB/CGIBS nº 7 aprova a NT 009 v1.01
✔ Nova versão atualiza o leiaute e as regras da NFS-e padrão nacional para IBS e CBS.
Documento NFS-e padrão nacional | Status no TaxPlus 🔎 Em análise | Homologação Aguardando nova divulgação | Produção Aguardando nova divulgação |
🔄 O que mudou
Em 1º de outubro de 2026 foi publicado o Ato Técnico Conjunto RFB/CGIBS nº 7, de 28 de setembro de 2026, que aprova a Nota Técnica SE/CGNFS-e nº 009 – versão 1.01 e seus anexos: Anexo VI – Leiautes e Regras de Negócio (RTC IBS/CBS) v1.04.01 e Anexo VII – Tabela de Indicadores da Operação (cIndOp) v1.03.00.
🔍 Informações técnicas
| Alteração | Principais adequações |
|---|---|
| CST e cClassTrib Item 2.16 | Os campos foram reposicionados antes do grupo de tributação do IBS/CBS. Com isso, o CST informado passa a indicar se o detalhamento do IBS/CBS deve ou não ser preenchido, conforme o indicador ind_gIBSCBS da Tabela CST/cClassTrib. Nos CST 400 (isenção), 410 (imunidade e não incidência) e 820 (tributação em documento específico), alguns grupos deixam de ser obrigatórios. |
| Locação de bens imóveis Item 2.6 | Ajustes pontuais no leiaute: o percentual de copropriedade (pCopropriedade) passa a ter o formato 1-3V2, e o grupo de ajustes da base de cálculo da locação (gAjusteBCLocImoveis) passa a aceitar até 10 registros. |
| Calculadora IBS/CBS Item 2.9 | O campo verCalcIBSCBS identifica a versão da Calculadora de Tributos. É gerado pela Sefin Nacional nas notas dos emissores públicos nacionais e não exige preenchimento pelo emitente. |
| Validação cadastral e subitem 17.05 Item 2.10 | Em qualquer operação, a DPS será rejeitada quando o município (código IBGE) do tomador/adquirente ou do destinatário divergir do cadastro CPF/CNPJ. No 17.05 (fornecimento de mão de obra), o ISSQN é devido no município do destinatário quando ele tiver a mesma raiz de CNPJ (ou o mesmo CPF) do tomador; nos demais casos, no município do tomador. Na primeira hipótese, a divergência de endereço do destinatário é aceita. |
| Destinatário Item 2.11 | O campo indDest e o grupo dest passam para a raiz do grupo infDPS, logo após as informações do tomador. |
| Comércio exterior Item 2.12 | Novos campos para número e valor da fatura e número do contrato de câmbio; nova modalidade "5 – Consumo concomitante no território nacional e exterior"; renomeação dos campos nDI e nRE para nDUIMP e nDUE; e validação da moeda pela tabela do Banco Central. |
| Ajuste da base do IBS/CBS no comércio exterior Item 2.13 | O campo vAjusteBCIBSCBSComExt registra ajustes positivos ou negativos apenas na base de cálculo do IBS/CBS, sem alterar o valor do serviço. Aplica-se, por exemplo, à diferença de taxa de câmbio (PTAX), ao fator de redução em serviços financeiros importados e à parcela acima do valor de mercado entre partes relacionadas. |
| Atividades de eventos Item 2.14 | Nos subitens 12.13 e 17.10, passa a ser possível informar o município do evento, pois o IBS/CBS incide no local do evento. O grupo de atividades de eventos passa a ser obrigatório no subitem 17.10. |
| Condomínios Item 2.15 | Criação do código 99.05.01 (operações condominiais) e de grupo próprio para detalhar cobranças e descontos. O valor do serviço corresponde à soma das cobranças, o grupo de imóvel é obrigatório e a emissão é exclusiva pelos emissores públicos nacionais. |
| Simples Nacional Item 2.4 | Ajustes nas regras de negócio: o código da atividade do Simples (cAtvSN) passa a ter validação bicondicional, e a receita bruta (vReceitaBrutaSN) passa a segregar receita interna e externa pelo indicador tpRBSN do cClassTrib. As regras do IBS e da CBS calculados pelo Simples (vIBSSN e vCBSSN) foram ajustadas na mesma linha. |
O quadro lista somente as alterações destacadas em laranja na NT 009 v1.01, ou seja, o que mudou em relação à versão anterior.
📌 Impacto para clientes
As alterações impactam os emissores da NFS-e padrão nacional. Os principais pontos de atenção, por perfil de operação, são:
- Todos os emissores: a divergência entre o município informado e o cadastro CPF/CNPJ do tomador ou do destinatário passa a gerar rejeição. Recomendamos revisar os cadastros dos parceiros de negócio. O reposicionamento de CST e cClassTrib também altera a estrutura de todas as notas.
- Comércio exterior: novos campos de fatura e contrato de câmbio. No consumo concomitante, a parcela exportada e a parcela consumida no país devem ser emitidas em NFS-e separadas. A partir de 01/01/2027, o domínio "Desconhecido" deixa de ser aceito nas NFS-e compartilhadas com o Ambiente de Dados Nacional (ADN).
- Fornecimento de mão de obra (17.05): o ISSQN pode passar a ser devido no município do destinatário quando ele pertencer à mesma empresa (mesma raiz de CNPJ) ou for a mesma pessoa (mesmo CPF) que o tomador.
- Eventos (12.13 e 17.10): passa a ser possível informar o município do evento, e o grupo de atividades de eventos torna-se obrigatório no 17.10.
- Locação de imóveis e condomínios: ajustes pontuais nas informações de locação e novo código 99.05.01 para operações condominiais, com grupo de imóvel obrigatório.
- Simples Nacional: a receita bruta passa a separar receita interna e externa conforme o indicador do cClassTrib informado.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT 009 v1.01. As adequações necessárias serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado, e comunicadas por este canal.
🛠️ Ações necessárias
| 1 | Revisar o cadastro de tomadores e destinatários, conferindo se o município corresponde ao cadastro CPF/CNPJ. |
| 2 | Mapear as operações que utilizam os subitens e grupos alterados (comércio exterior, 17.05, eventos, imóveis e condomínios). |
| 3 | Acompanhar as comunicações da Invent sobre as adequações no TaxPlus NFS-e. |
🔗 Saiba mais
07/10/2026 — 📰 NF-e | Paraná encerra emissão em contingência por EPEC
✔ O EPEC deixa de ser opção de contingência no Paraná, e a SVC-RS fica ativa de forma permanente. No TaxPlus NF-e, basta ajustar a parametrização de contingência.
Documento NF-e (PR) | Status no TaxPlus ✅ Sem adequação | Homologação Não se aplica | Produção 05/10/2026 (em vigor) |
🔄 O que mudou
A Receita Estadual do Paraná publicou em 06/10/2026 o Boletim Informativo nº 027/2026, que encerra o uso do Evento Prévio de Emissão em Contingência (EPEC) para NF-e no estado.
Com isso, o EPEC (tpEmis=4) deixa de ser uma alternativa de emissão em contingência para os contribuintes do Paraná. A medida segue o Ajuste SINIEF 25/26, que alterou o Ajuste SINIEF 07/05, e a Nota Técnica 2014.001 v1.41, em especial a regra de validação 2P10-20 (Rejeição 121, "SEFAZ do emitente não permite Ambiente de Contingência EPEC").
As demais modalidades de contingência continuam disponíveis, nas condições da legislação e da documentação técnica da NF-e. Para esses casos, a Receita recomenda a Sefaz Virtual de Contingência do Rio Grande do Sul (SVC-RS), tpEmis=7, que fica ativa de forma permanente a partir de 05/10/2026.
- Uso restrito à contingência: a SVC-RS deve ser usada apenas quando problemas técnicos impedirem a autorização da NF-e no ambiente normal do Paraná. Estar sempre ativa não a torna ambiente regular de emissão.
- Série exclusiva: a Receita recomenda que as NF-e emitidas pela SVC-RS usem uma série própria, diferente da série da emissão normal, para evitar dupla autorização.
👥 Quem é impactado
Emitentes de NF-e com inscrição estadual no Paraná que usam o EPEC como modalidade de contingência.
💡 Funcionalidades e status no TaxPlus
Não é necessária adequação no add-on. A modalidade de contingência é definida em Parâmetros Gerais › Dados Gerais › Aba Emissão › Contingência, que já oferece a SVC-RS (7). A SVC-RS atende o Paraná e, como a SVC-AN, dispensa retransmitir a nota à SEFAZ de origem quando o problema termina. Se o EPEC continuar parametrizado, a SEFAZ rejeita o evento com a Rejeição 121.
🛠️ Ações necessárias
| 1 | No TaxPlus NF-e, acesse Parâmetros Gerais › Dados Gerais › Aba Emissão › Contingência e troque a modalidade EPEC (4) por SVC-RS (7). |
| 2 | Avalie, com a área fiscal, a definição de uma série específica para as emissões em contingência, conforme a recomendação da Receita. |
| 3 | Atualize os procedimentos internos de contingência e alinhe as áreas fiscal e de TI. |
📅 Cronograma
| Evento | Data |
|---|---|
| Encerramento do EPEC (tpEmis=4) no Paraná: Rejeição 121 em produção (NT 2014.001 v1.41) | 05/10/2026 |
| Ativação permanente da SVC-RS para o Paraná | 05/10/2026 |
| Publicação do Boletim Informativo nº 027/2026 | 06/10/2026 |
🔗 Saiba mais
07/10/2026 — 📰 Reforma Tributária | IT 2025.002 v1.70 atualiza as tabelas de classificação do IBS e da CBS
✔ Nova versão atualiza códigos, indicadores e regras das tabelas cClassTrib e cCredPres usadas na NF-e, NFC-e, CT-e e NFS-e, com validação nos autorizadores até 16/10/2026.
Documento NF-e, NFC-e, CT-e, NFS-e | Status no TaxPlus 🔎 Em análise | Homologação Até 16/10/2026 | Produção Até 16/10/2026 |
🔄 O que mudou
Foi publicada a versão 1.70 do Informe Técnico 2025.002, que atualiza as tabelas utilizadas na classificação e na tributação do IBS e da CBS nos Documentos Fiscais Eletrônicos (DF-e).
A atualização contempla alterações na Tabela de Código de Classificação Tributária (cClassTrib) e na Tabela de Classificação do Crédito Presumido (cCredPres), incluindo novos códigos, atualização de textos e bases legais e alterações nos indicadores que determinam a utilização das classificações nos diferentes modelos de documentos fiscais.
🔍 Informações técnicas
A tabela cClassTrib é utilizada em conjunto com o CST-IBS/CBS para identificar a situação tributária aplicável a cada item da operação. Seus indicadores também determinam a permissão, a obrigatoriedade ou a vedação de determinados grupos e documentos fiscais.
Novos códigos
| cClassTrib | Situação | Documentos |
|---|---|---|
| 000006 | Situações tributadas integralmente pelo IBS e CBS realizadas por autônomo | NFS-e |
| 200055 | Fornecimento de serviços com redução de alíquota de 60% realizado por autônomo | NFS-e |
| 200056 | Fornecimento de serviços com redução de alíquota de 30% realizado por autônomo | NFS-e |
| 400003 | Bagagens | DIR e DUIMP |
| 400004 | Remessas internacionais | DIR e DUIMP |
| 550026 | Regimes de admissão temporária com suspensão total do pagamento dos tributos (ZFM) | NF-e e DUIMP |
| 550027 | Regimes de aperfeiçoamento (Drawback) | NF-e e DUIMP |
| 550028 | Regimes de aperfeiçoamento (Admissão temporária) | NF-e e DUIMP |
| 550029 | Zona de Processamento de Exportação (art. 102) | NF-e |
Indicadores alterados
| cClassTrib | Alteração |
|---|---|
| 410022, 410023, 410024, 410025 | Habilitados para NF-e |
| 410037 | Habilitado para DIR |
| 200001 | Desabilitado para CT-e OS |
| 200012 e 200033 | Desabilitados para DIR |
| 550021 | Desabilitado para DUIMP |
| 410014 | Desabilitado o grupo de crédito presumido da operação (ind_gCredPresOper) |
| 410028 | Desabilitado para NF-e ABI e NFS-e, sem nenhum DF-e habilitado |
| 410034 | Desabilitado para DeRE, sem nenhum DF-e habilitado |
Anexos técnicos incluídos
| cClassTrib | Anexo |
|---|---|
| 200002 | 81971 |
| 550008 | 81641 |
| 550009 | 81642 |
| 550010, 550011, 550012 | 81643 |
| 550013 | 81644 |
| 550015 | 81861 |
| 550018 | 81961 |
Os anexos iniciados pelo dígito 8 referem-se a artigos dos regulamentos do IBS e da CBS e identificam a lista de NCM/NBS vinculada à classificação.
Textos e bases legais atualizados
| cClassTrib | Alteração |
|---|---|
| 410036 | Renomeado para "Descontos financeiros em nota fatura" (art. 12) |
| 550014 | Restrito aos arts. 99 e 100; hipótese do art. 102 transferida para o 550029 |
| 550011 | Base legal ajustada para o art. 93, IV e § 4º |
| 550006, 550007 e 820009 | Ajuste de nome e descrição, com indicação dos arts. 88, 90 e 60 |
| 410003, 410026, 550003 e 550007 | Atualização da redação dos regulamentos da CBS e do IBS |
Tabela cCredPres
| Alteração | Detalhe |
|---|---|
| Novas colunas | indDecPag, indNFe, indNFCe, indCTe e indNFSe |
| Apropriação via NF | Desativada para os códigos 01 (produtor rural) e 03 (resíduos e reciclagem), com apropriação somente via evento |
| Declaração de pagamento (indDecPag) | Exigida para os códigos 01 a 04: declaração de pagamento integral do valor da operação ao fornecedor (art. 126, § 5º, II, da LC 214/2025) |
| Documentos por código | 01: NF-e e NFS-e · 02: NF-e, CT-e e NFS-e · 03: NF-e · 04: NF-e e NFC-e · 05 a 13: NF-e |
A identificação das linhas alteradas na planilha oficial deve ser feita pelo destaque de cor, pois todas as linhas apresentam DataAtualização = 01/10/2026.
| Código | Situação | Orientação |
|---|---|---|
| 200001 | Desabilitado para CT-e OS | Revisar uso no CT-e OS |
| 410028 e 410034 | Sem nenhum DF-e habilitado | Revisar uso em todos os documentos |
| 550014 | Restrito aos arts. 99 e 100 | Operações do art. 102 passam para o 550029 |
| 410036 | Renomeado para "Descontos financeiros em nota fatura" | Revisar enquadramento de descontos incondicionais |
| 410014 e cCredPres 01 e 03 | Crédito presumido não informado no documento | Apropriação somente via evento |
📌 Impacto para clientes
A atualização se aplica aos processos que utilizam as tabelas de classificação do IBS e da CBS no preenchimento dos documentos fiscais. São impactados:
- emissores de NF-e, NFC-e, CT-e/CT-e OS e NFS-e que utilizam os códigos alterados;
- prestadores autônomos e tomadores de seus serviços;
- operações de importação e regimes aduaneiros especiais: Drawback, admissão temporária, ZPE, Repetro e ZFM;
- contribuintes que apropriam crédito presumido de IBS e CBS.
Conforme o Informe Técnico, a atualização de tabelas não implica necessariamente alteração no sistema das empresas. No entanto, os indicadores passam a ser validados pelos autorizadores, e o uso de cClassTrib desabilitado para o modelo do documento resulta em rejeição.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da versão 1.70, considerando os códigos, indicadores e documentos fiscais abrangidos. Eventuais adequações serão disponibilizadas por atualização de tabelas, parametrização, hotfix ou versão, conforme o impacto identificado.
🛠️ Ações necessárias
| 1 | Revisar os cadastros de cClassTrib, com prioridade para 200001, 410014, 410028, 410034, 410036, 550014 e 550021. |
| 2 | Avaliar a aplicação dos novos códigos nas operações com autônomos e nos regimes aduaneiros especiais. |
| 3 | Adequar o processo de apropriação do crédito presumido dos códigos 01 e 03 ao fluxo de evento, incluindo a declaração de pagamento integral. |
📅 Cronograma
| Etapa | Prazo |
|---|---|
| Implantação das tabelas atualizadas nos autorizadores (homologação e produção) | Até 16/10/2026 |
🔗 Saiba mais
As tabelas atualizadas de CST, cClassTrib e cCredPres estão disponíveis, inclusive em formato online e interativo, nos portais nacionais dos DF-e:
07/10/2026 — 📰 NFCom | Publicada a NT 2026.004 com adequações à Reforma Tributária
✔ Novos campos, regras de validação e ajustes no valor total da NFCom.
Documento NFCom | Status no TaxPlus 🔎 Em análise | Homologação 13/10/2026 | Produção 16/11/2026 |
🔄 O que mudou
Foi publicada a NT 2026.004 v1.00, que altera o leiaute e as validações da NFCom para a Reforma Tributária do Consumo.
🔍 Informações técnicas
- Valores líquidos: foram criados os campos opcionais vItemLiq e vProdLiq nos itens e o vProdLiq no total. O vProdLiq deve ser igual a vItemLiq × qFaturada.
- vProd: a partir de 2027, os valores de IBS e CBS passam a compor o valor do item. Nos grupos tributários, IBS e CBS ficam apenas como informação.
- ICMS previsto: foi criado o grupo gICMSPrevistoPagtoAntecip. Ele deve ser informado em pagamentos antecipados (tpPagAnt 1 ou 2) e no recebimento com fornecimento posterior em compras governamentais (tpOperGov 4).
- IBS e CBS: as validações de alíquota foram ajustadas. Em 2026, a homologação aceita as alíquotas de 2027 para testes. Também há regras novas para doação (indDoacao).
- vTotDFe: em 2026, o vTotDFe deve repetir o valor do vNF.
- Novos campos: IBS e CBS no grupo de processo judicial referenciado e cMunPrinc, com o município do terminal principal.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT. Os ajustes necessários serão disponibilizados por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado.
📅 Cronograma
| Alteração | Homologação | Produção |
|---|---|---|
| NT 2026.004 v1.00 | 13/10/2026 | 16/11/2026 |
| Obrigatoriedade do grupo de ICMS previsto (regra 1053) | 01/02/2027 | 01/03/2027 |
🔗 Saiba mais
06/10/2026 — 📰 CT-e | NT 2026.004 altera leiaute e regras para a Reforma Tributária
✔ NT 2026.004 atualiza campos, formas de emissão, CT-e Simplificado e eventos relacionados ao IBS e à CBS.
Documento CT-e, CT-e OS, CT-e Simplificado | Status no TaxPlus 🔎 Em análise | Homologação 13/10/2026 (Simplificado: 16/11/2026) | Produção 16/11/2026 (Simplificado: 14/12/2026) |
🔄 O que mudou
A NT 2026.004 v1.00 altera o CT-e, o CT-e OS e o CT-e Simplificado. Os destaques são:
- Valor líquido sem tributos: novos campos vTPrestLiq (total) e vPrestLiq (itens do CT-e Simplificado).
- vTotDFe: em 2026, deve repetir o vTPrest, sem somar IBS e CBS.
- ICMS previsto em pagamento antecipado: novo grupo gICMSPrevistoPagtoAntecip, para pagamento antecipado ou operação governamental com fornecimento posterior.
- Contingência: fim da EPEC e do FS-DA (o FS-DA continua só para a SEFAZ MG) e criação da Contingência Offline.
- CT-e Simplificado: o IBS e a CBS passam a ser informados por item, e o documento volta a aceitar vários destinos para o mesmo tomador.
- Evento 211110: permite ao tomador de serviço de TAC ou MEI apropriar o crédito presumido de IBS e CBS.
- Somar IBS e CBS no vTotDFe em 2026 gera rejeição.
- Quem usa EPEC ou FS-DA precisa migrar para a Contingência Offline.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT. As adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado.
📅 Cronograma
| Alteração | Homologação | Produção |
|---|---|---|
| Demais alterações | 13/10/2026 | 16/11/2026 |
| Estrutura do CT-e Simplificado | 16/11/2026 | 14/12/2026 |
| Validações do ICMS previsto | 01/02/2027 | 01/03/2027 |
🔗 Saiba mais
06/10/2026 — 📰 BP-e | NT 2026.004 adequa o leiaute à Reforma Tributária do Consumo
✔ NT 2026.004 inclui campos de valor líquido, altera a regra do valor total do documento e ajusta as validações do IBS e da CBS.
Documento BP-e, BP-e TA, BP-e TM | Status no TaxPlus 🔎 Em análise | Homologação 13/10/2026 | Produção 16/11/2026 |
🔄 O que mudou
Foi publicada a Nota Técnica 2026.004 v1.00, que altera o BP-e, o BP-e TA e o BP-e TM em decorrência da Reforma Tributária do Consumo. As mudanças incluem o valor líquido do bilhete sem tributos, a nova regra do valor total do documento (vTotDFe), ajustes nas alíquotas de IBS e CBS, novas regras de doação e o endereço do comprador opcional no BP-e TA.
🔍 Informações técnicas
- Valor líquido: foi criado o campo opcional vBPLiq, que informa o valor do bilhete sem tributos. No BP-e TM, o total líquido deve corresponder à soma dos bilhetes; caso contrário, o documento é rejeitado (cStat 1054).
- vBP e vTotDFe: o IBS e a CBS devem ser somados ao vBP, permanecendo destacados nos grupos tributários apenas de forma informativa. Por isso, o vTotDFe passa a repetir o valor do vBP, sem nova soma dos tributos. Documentos em desacordo serão rejeitados com o cStat 365.
- Alíquotas: em 2026, as alíquotas válidas são IBS UF de 0,1%, IBS Municipal de 0% e CBS de 0,90%, observadas as exceções da NT. Em homologação, o IBS aceita as alíquotas de 2026 e 2027. A CBS deve usar a alíquota de 2026 até a publicação da alíquota de referência de 2027, que, após publicada, também será aceita para testes.
- Doação: foram criadas as rejeições 1055, 1056 e 1057, que validam o indicador de doação conforme o cClassTrib e o CNPJ-Base do comprador.
- Comprador no BP-e TA: o endereço do comprador passa a ser opcional e só é validado quando informado.
📌 Impacto para clientes
As alterações impactam a emissão do BP-e, BP-e TA e BP-e TM. Emissores que somam o IBS e a CBS ao vTotDFe, ou que não os incluem no vBP, deverão revisar o cálculo para evitar rejeições.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT 2026.004 v1.00, considerando as alterações de leiaute, as regras de validação e o cronograma. Eventuais adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado.
📅 Cronograma
| Etapa | Data |
|---|---|
| Homologação | 13/10/2026 |
| Produção | 16/11/2026 |
🔗 Saiba mais
01/10/2026 — 📰 NF-e/NFC-e | Publicadas as NTs 2025.002, 2026.002, 2026.007, 2026.008 e 2026.010
✔ Duas novas Notas Técnicas e três novas versões alteram leiautes, regras de validação e cronogramas da NF-e/NFC-e.
Documento NF-e/NFC-e | Status no TaxPlus 🔎 Em análise | Homologação Conforme cada NT | Produção Conforme cada NT |
🔄 O que mudou
As publicações contemplam adequações à Reforma Tributária do Consumo e novas regras para diferentes cenários de emissão. Cada NT tem notícia própria neste canal:
| Nota Técnica | Tema | Principais alterações | Produção |
|---|---|---|---|
| NT 2025.002-RTC v1.52 | Reforma Tributária do Consumo | Correção da RV VC02-50 e postergação da RV VC02-14 (referenciamento por item na devolução) | 03/11/2026 |
| NT 2026.002 v1.11 | Emissão Offline, Autorização com Alerta e DANFE Simplificado Tipo 2 | Postergação das RV I08-180, BA02-35 e VC02-40 | 14/12/2026 |
| NT 2026.007 v1.10 | Emissão por contribuinte exclusivo do IBS/CBS | Ajustes nas validações da LCC-RFB para testes em homologação e correção da RV 1C17-04 | 03/11/2026 |
| NT 2026.008 v1.00 | Valor Líquido do Produto | Campos de valor líquido, ICMS previsto no pagamento antecipado e composição do vProd a partir de 2027 | 03/11/2026 (NB01-30: 01/03/2027) |
| NT 2026.010 v1.00 | DANFE Reforma Tributária | Novo leiaute do DANFE com IBS, CBS e IS | 01/12/2026 |
💡 Funcionalidades e status no TaxPlus
A equipe de Documentos Eletrônicos está analisando o impacto em leiaute, regras de validação e parametrização. Cada notícia específica será atualizada à medida que a respectiva análise for concluída.
🛠️ Ações necessárias
Recomendamos avaliar, nos seus processos, os cenários de devolução e de NF-e que referencia NFC-e, observando os novos prazos.
🔗 Saiba mais
01/10/2026 — 📰 NF-e/NFC-e | NT 2026.007 v1.10 traz validações cadastrais e emissão de NF-e sem IE
✔ Validações de CNPJ na Receita Federal passam a valer para todos os emissores em 03/11/2026.
Documento NF-e/NFC-e | Status no TaxPlus 🔎 Em análise | Homologação Até 05/10/2026 | Produção 03/11/2026 |
🔄 O que mudou
A NT 2026.007 traz duas frentes de alteração:
- Validação cadastral na LCC-RFB (todos os emissores de NF-e e NFC-e): as SEFAZ passam a verificar, na Lista Centralizada de Contribuintes da Receita Federal, o CNPJ do emitente, do destinatário, dos locais de retirada e entrega e do autor de eventos.
- NF-e sem Inscrição Estadual: contribuintes exclusivos do IBS/CBS, que não possuem IE de contribuinte do ICMS, poderão emitir NF-e modelo 55 sem informar a IE.
A versão 1.10 ajusta as regras de validação para facilitar os testes em homologação, corrige a RV 1C17-04 e orienta que a LCC-RFB de Produção seja utilizada mesmo no Web Service de Homologação.
🔍 Informações técnicas
Validação cadastral na LCC-RFB
| Verificação | Rejeição |
|---|---|
| CNPJ do emitente não cadastrado ou com situação diferente de Ativa | 178 / 179 |
| CRT informado incompatível com o regime do CNPJ na Receita Federal | 180 |
| CNPJ do destinatário não cadastrado ou com situação diferente de Ativa | 181 / 182 |
| CNPJ do local de retirada ou entrega não cadastrado ou irregular (modelo 55) | 183 a 186 |
| CNPJ do autor do evento não cadastrado ou irregular | 187 / 170 |
Contribuinte exclusivo do IBS/CBS
É considerado contribuinte exclusivo do IBS/CBS o emitente que, simultaneamente:
- não informar a tag emit/IE;
- possuir CNPJ com situação cadastral Ativa na Receita Federal; e
- não possuir Inscrição Estadual habilitada para ICMS na UF do emitente, conforme consulta ao CCC.
| Componente | Alteração |
|---|---|
| Identificação do emitente | IE passa a ser opcional; CNPJ obrigatório e IEST proibida. |
| Autorização | NF-e sem IE deve ser autorizada exclusivamente pela SVRS. |
| NFC-e | Não pode ser emitida por contribuinte exclusivo do IBS/CBS até 2033. |
| CFOP | Somente os CFOPs permitidos para contribuintes exclusivos do IBS/CBS. |
| ICMS | Não deve ser informado, ressalvadas as exceções previstas na NT. |
| IBS/CBS | O grupo IBSCBS passa a ser obrigatório. |
| Eventos | Eventos de autoria do emitente sem IE devem ser registrados na SVRS. |
As regras de CFOP, ICMS e IBS/CBS estão detalhadas nas RV I08-191, N01-10 e UB12-11.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT 2026.007 v1.10, considerando as alterações de leiaute e regras de validação. Eventuais adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado.
📅 Cronograma
| Etapa | Prazo |
|---|---|
| Implantação em homologação | Até 05/10/2026 |
| Implantação em produção | 03/11/2026 |
🔗 Saiba mais
01/10/2026 — 📰 NF-e/NFC-e | NT 2026.008 cria campos para o valor líquido do produto
✔ Novos campos detalham a formação do valor da operação e o ICMS previsto em pagamentos antecipados.
Documento NF-e/NFC-e | Status no TaxPlus 🔎 Em análise | Homologação 05/10/2026 | Produção 03/11/2026 |
🔄 O que mudou
Foi publicada a Nota Técnica 2026.008 – Versão 1.00, que altera o leiaute e as regras de validação da NF-e e NFC-e para adequação à Reforma Tributária do Consumo.
A NT cria os campos Valor Líquido Unitário do Produto ou Serviço (vUnComLiq), Valor Líquido do Produto ou Serviço (vProdLiq) e Valor Total Líquido dos Produtos ou Serviços (vProdLiqTot), destinados a identificar os valores dos produtos ou serviços sem a inclusão de tributos. Nesta etapa, o preenchimento é opcional. A NT já indica que os campos serão obrigatórios futuramente, ainda sem data definida.
Também indica que, a partir de 2027, os valores de IBS, CBS e IS passam a compor o vProd, exceto nas notas de importação. Como esses valores já estarão compreendidos no valor do produto ou serviço, não deverão ser adicionados novamente ao total da NF-e/NFC-e. No caso do IBS e da CBS, a inclusão no vProd não implica sua inclusão na própria base de cálculo, que segue a legislação aplicável.
Além disso, foi criado o grupo ICMSPrevistoPagtoAntecip, com o campo vICMSPrevisto, exclusivo da NF-e (modelo 55). Ele se destina a informar o ICMS que incidirá no fornecimento futuro em operações de pagamento antecipado (tpNFDebito = 06 ou tpOperGov = 4). Quando não houver ICMS devido no fornecimento, o campo deve ser informado com valor zero.
🔍 Informações técnicas
| Campo / grupo | Aplicação |
|---|---|
| vUnComLiq | Valor líquido unitário do produto ou serviço, sem tributos |
| vProdLiq | Valor líquido do produto ou serviço, sem tributos |
| vProdLiqTot | Soma dos valores líquidos dos produtos ou serviços |
| ICMSPrevistoPagtoAntecip / vICMSPrevisto | ICMS previsto para o fornecimento futuro em pagamento antecipado (somente NF-e modelo 55) |
| vProd | A partir de 2027, passa a contemplar IBS, CBS e IS, exceto nas notas de importação |
- 1279: vProdLiq informado em nota de finalidade normal deve corresponder a vUnComLiq × qCom (tolerância de R$ 0,01).
- 1282 / 1283: havendo valor líquido em algum item, o vProdLiqTot deve ser informado e corresponder à soma dos valores líquidos dos itens.
- 1280: grupo do ICMS previsto informado em NFC-e ou fora dos cenários de pagamento antecipado.
- 1281: a partir de 01/03/2027, ausência do grupo do ICMS previsto nos cenários de pagamento antecipado.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os impactos da NT 2026.008, considerando as alterações de leiaute, composição dos valores e novas regras de validação. Eventuais adequações serão disponibilizadas por hotfix, versão, parametrização ou procedimento, conforme o impacto identificado.
📅 Cronograma
| Alteração | Homologação | Produção |
|---|---|---|
| NT 2026.008 v1.00 | 05/10/2026 | 03/11/2026 |
| Regra NB01-30 – obrigatoriedade do grupo de ICMS previsto | 01/02/2027 | 01/03/2027 |
🔗 Saiba mais
01/10/2026 — 📰 NF-e/NFC-e | NT 2026.002 v1.11 altera prazo de produção de três regras de validação
✔ Regras I08-180, BA02-35 e VC02-40 passam a valer em produção em 14/12/2026.
Documento NF-e/NFC-e | Status no TaxPlus 👀 Em acompanhamento | Homologação Sem alteração | Produção 14/12/2026 |
🔄 O que mudou
A versão 1.11 da NT 2026.002, publicada em setembro de 2026, altera exclusivamente a data de implantação em produção de três regras de validação da NF-e modelo 55, anteriormente prevista para 05/10/2026. O novo prazo passa a ser 14/12/2026.
| Regra | O que valida | Rejeição |
|---|---|---|
| I08-180 | NF-e com CFOP 5.929 ou 6.929 que possua NFC-e modelo 65 referenciada | 375 |
| BA02-35 | NF-e de saída que referencie, no grupo de documentos referenciados da nota, NFC-e modelo 65, CF-e modelo 59 ou NF-e com DANFE Simplificado Tipo 2, ressalvadas NF-e complementar e de devolução | 679 |
| VC02-40 | NF-e de saída que referencie, no item, NFC-e modelo 65, CF-e modelo 59 ou NF-e com DANFE Simplificado Tipo 2, ressalvadas NF-e complementar e de devolução. Exceção específica desta regra: não se aplica às notas de débito dos tipos 03 (débitos de notas fiscais não processadas na apuração) e 04 (multa e juros) | 679 |
🔍 Informações técnicas
A NT 2026.002 trata de operações presenciais e não presenciais envolvendo NF-e modelo 55 e NFC-e modelo 65, incluindo o uso do DANFE Simplificado Tipo 2, a emissão em contingência off-line e a autorização de NFC-e com alerta.
A versão 1.11 não cria novas regras de validação nem altera leiaute: a alteração registrada no controle de versões é a postergação da implantação em produção das três regras mencionadas. Os demais itens da NT permanecem com o cronograma das versões anteriores, incluindo os previstos para 05/10/2026.
📌 Impacto para clientes
Clientes que emitem NF-e de saída referenciando NFC-e ou CF-e, como a NF-e com CFOP 5.929 ou 6.929 emitida sobre uma NFC-e, terão prazo adicional para adequação. A partir de 14/12/2026, essas notas passarão a ser rejeitadas em produção (rejeições 375 e 679), por isso recomendamos revisar esses processos dentro do novo prazo.
💡 Funcionalidades e status no TaxPlus
A alteração da versão 1.11 é exclusivamente de cronograma. A Invent acompanha os cenários afetados pelas três regras e, havendo necessidade de adequação, ela será disponibilizada por hotfix, versão, parametrização ou procedimento.
📅 Cronograma
| Regras | Homologação | Produção |
|---|---|---|
| I08-180, BA02-35 e VC02-40 | Sem alteração | 14/12/2026 (antes: 05/10/2026) |
🔗 Saiba mais
01/10/2026 — 📰 NF-e | NT 2026.010 define o novo leiaute do DANFE para a Reforma Tributária
✔ DANFE da NF-e, modelo 55, passa a representar IBS, CBS e Imposto Seletivo.
Documento NF-e (DANFE) | Status no TaxPlus 🔎 Em análise | Homologação Não informado na NT | Produção 01/12/2026 |
🔄 O que mudou
A NT promove adequações no DANFE para acomodar os campos relacionados à Reforma Tributária, mantendo, sempre que possível, a estrutura atual do documento e a legibilidade das informações.
| Alteração | Descrição |
|---|---|
| Novo bloco de totais | Inclusão do bloco "Total do IBS/CBS/IS", com os valores da CBS, IBS UF, IBS Município, IS e tributos monofásicos. |
| Identificação do emitente | Inclusão do Código do Regime Tributário (CRT) e reserva de espaço para o Tipo de Regime de Apuração do IBS e da CBS, que permanece em branco até definição em NT futura. |
| Dados dos produtos/serviços | Inclusão da classificação tributária, bases de cálculo, alíquotas e valores de IBS, CBS e IS nos itens da NF-e. |
| Alíquota efetiva | Quando houver redução de alíquota ou compra governamental, deverá ser apresentada a alíquota efetiva para IBS UF, IBS Município e CBS. |
| Campos facultativos | O DANFE poderá apresentar determinados campos conforme a existência ou aplicabilidade das informações no XML, sem permitir a criação ou inferência de dados inexistentes. |
| QR Code | A NT informa que será publicada alteração específica para prever expressamente o uso do QR Code nos demais formatos de impressão do DANFE, incluindo retrato e paisagem. |
| Modelos de referência | A NT apresenta dois leiautes com os mesmos campos: Vertical (principal) e Horizontal (alternativo, para situações com maior largura útil). |
📌 Impacto para clientes
A alteração impacta a representação gráfica da NF-e modelo 55, em papel e PDF, que deverá comportar as informações de IBS, CBS e IS conforme os dados existentes no XML. Neste momento, não há ação necessária por parte do cliente.
💡 Funcionalidades e status no TaxPlus
A Invent está analisando os ajustes no leiaute de impressão do DANFE e na apresentação dos campos de IBS, CBS e IS, conforme as informações disponibilizadas no XML da NF-e.
📅 Cronograma
| Etapa | Data |
|---|---|
| Publicação da NT 2026.010 v1.00 | Outubro/2026 |
| Produção do novo leiaute do DANFE | 01/12/2026 |
🔗 Saiba mais
01/10/2026 — 📰 NF-e | NT 2025.002 v1.52 corrige validação de devoluções e posterga regra para novembro
✔ Nova versão da NT 2025.002-RTC atualiza regras de validação da NF-e de devolução.
Documento NF-e | Status no TaxPlus ✅ Ref. por item disponível | Homologação Mantida (VC02-50: até 05/10/2026) | Produção 03/11/2026 |
🔄 O que mudou
Foi publicada, em setembro de 2026, a versão 1.52 da Nota Técnica 2025.002-RTC, que promove duas alterações relacionadas às devoluções de mercadorias:
- Correção da regra VC02-50: quando a NF-e de devolução de mercadoria (finNFe=4) for emitida como saída (tpNF=1) e o documento fiscal referenciado também for de saída (tpNF=1), o CNPJ/CPF do emitente do documento referenciado deve ser igual ao CNPJ/CPF do destinatário da NF-e de devolução. A correção incluiu a condição de o documento referenciado ser de saída; antes, a validação era aplicada a qualquer documento referenciado. Para Nota Fiscal Avulsa (NFA) cuja chave de acesso contenha o CNPJ da SEFAZ, deve ser considerado o CNPJ ou CPF do emitente.
- Postergação da regra VC02-14: nas NF-e de devolução, o documento fiscal deve ser referenciado exclusivamente no grupo DFeReferenciado, por item, não sendo permitido o referenciamento pela tag refNFe. A produção passou de 05/10/2026 para 03/11/2026.
🔍 Informações técnicas
Evolução do cronograma da regra VC02-14:
| Versão | Publicação | Homologação | Produção |
|---|---|---|---|
| 1.40 | Maio/2026 | Até 01/07/2026 | 01/09/2026 |
| 1.51 | Julho/2026 | Mantida | 05/10/2026 |
| 1.52 | Setembro/2026 | Mantida | 03/11/2026 |
📌 Impacto para clientes
A mudança impacta os processos de emissão de NF-e de devolução de mercadoria, especialmente aqueles que utilizam o referenciamento do documento fiscal devolvido.
A postergação da VC02-14 amplia o prazo para adequação, mas a regra passa a ser aplicada a partir de 03/11/2026. A postergação vale somente para essa regra: as demais alterações da versão 1.51 continuam previstas para 05/10/2026 em produção.
💡 Funcionalidades e status no TaxPlus
O referenciamento por item na devolução já está disponível. A versão 1.52 está em análise pela equipe de produto; se houver necessidade de alterações no add-on, elas serão comunicadas por este canal.
📅 Cronograma
| Regra | Homologação | Produção |
|---|---|---|
| VC02-14 | Mantida | 03/11/2026 |
| VC02-50 (correção) | Até 05/10/2026 | Até 03/11/2026 |
🔗 Saiba mais
Atenciosamente,
Invent Software.